Domain 1a-plattenspieler.de kaufen?
Wir ziehen mit dem Projekt
1a-plattenspieler.de um.
Sind Sie am Kauf der Domain
1a-plattenspieler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 1a-plattenspieler.de kaufen?
Soll man beim Plattenspieler zuerst den Plattenteller anstellen oder zuerst die Nadel aufsetzen?
Es ist ratsam, zuerst den Plattenteller einzuschalten, bevor man die Nadel aufsetzt. Dadurch wird verhindert, dass die Nadel versehentlich auf die Platte fällt und sie beschädigt. Außerdem kann der Plattenteller sich so auf die richtige Geschwindigkeit einstellen, bevor die Wiedergabe beginnt. **
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
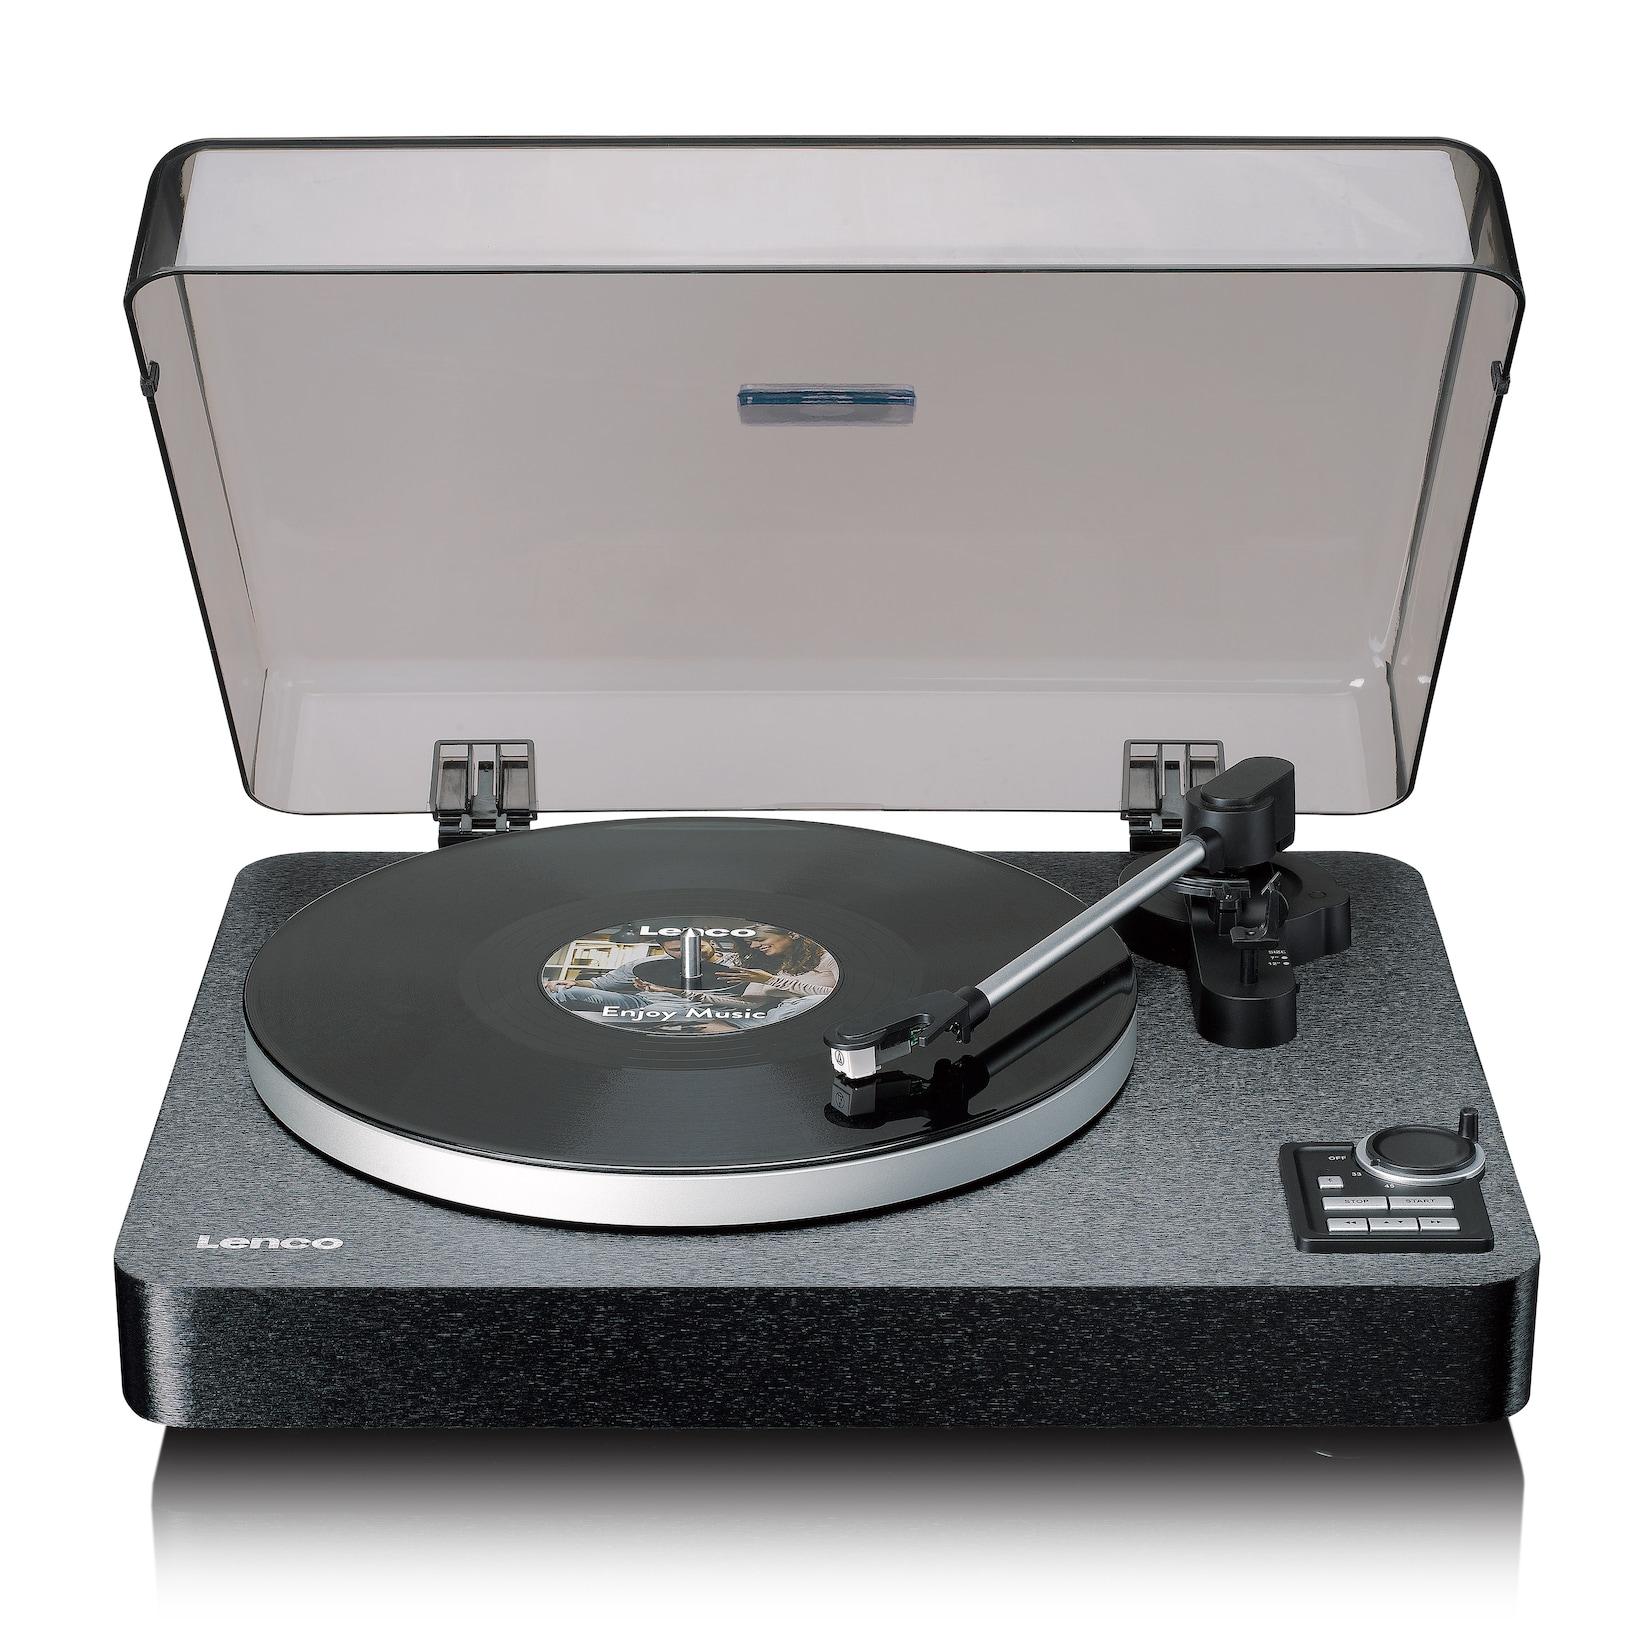
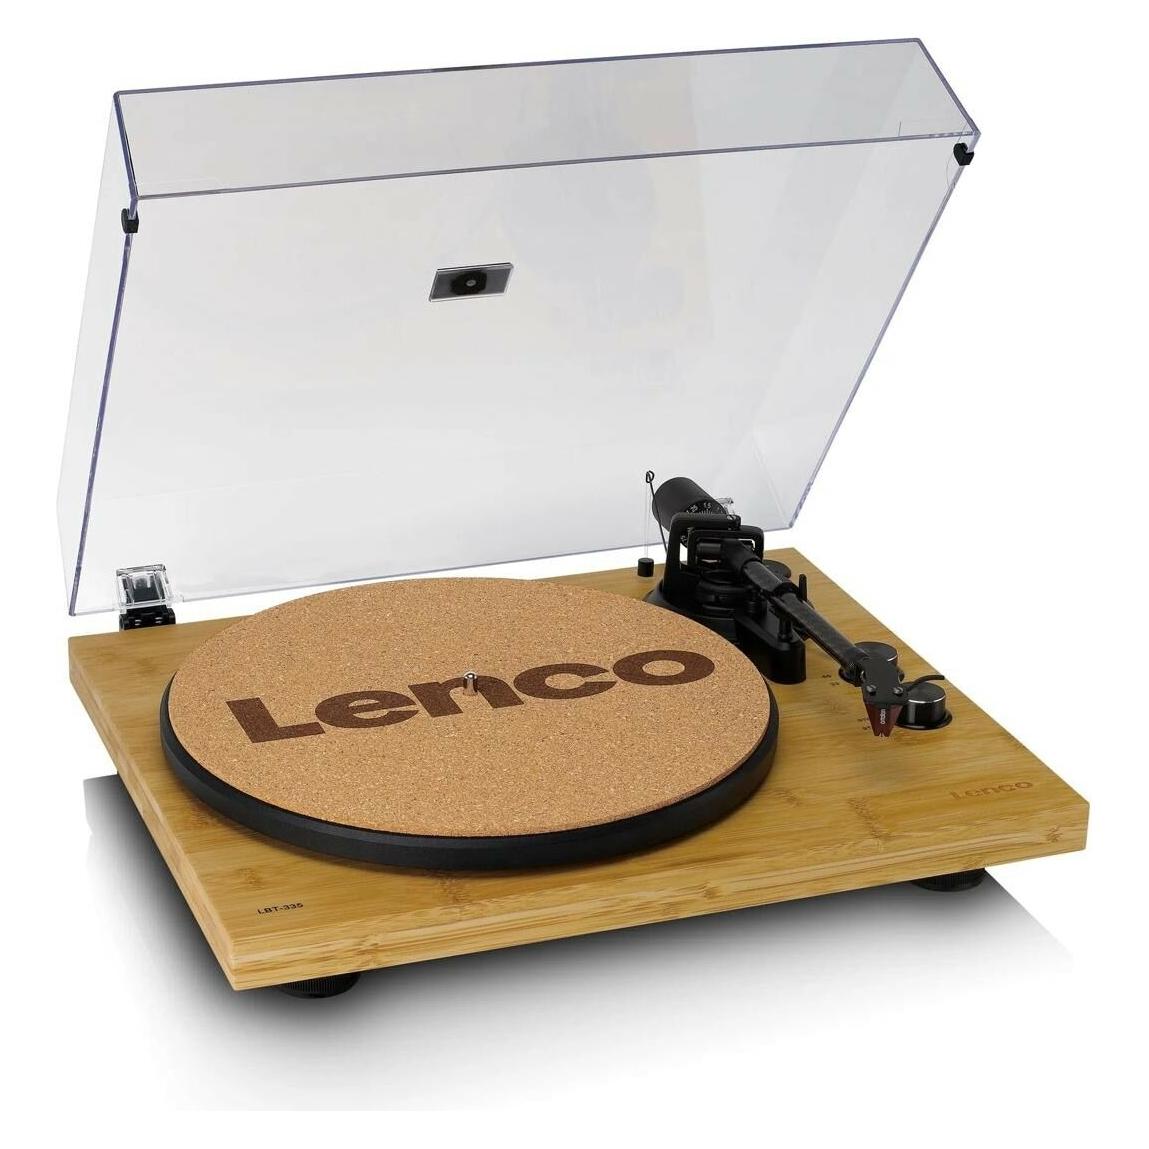
Lenco Vollautomatischer Plattenspieler mit Bluetooth®-Übertragung und Vorverstärker Plattenteller und Tonarm aus Metall SchwarzDer Lenco LBTA-165BK ist ein vollautomatischer Plattenspieler, der das Beste aus traditionellem Vinylklang mit moderner Technologie vereint. Dank Auto-Start und Auto-Return ist nur wenig manuelle Interaktion erforderlich: Der Tonarm bewegt sich automatisch239,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Pro-Ject Vinyl Essentials Tonabnehmer-Test-Schallplatte Image-Hifi LP003Neuware Pro-Ject Vinyl Essentials Tonabnehmer-Test-Schallplatte Image-Hifi LP003 Ermöglicht die perfekte Justage des Tonabnehmers mit KanalidentifikationPhasentestÜbersprechtestsAbtasttestsTonarm/System-Resonanztest Auf 180-g-Virgin Vinyl gepresst! Tracklist : A1. Kanalidentifikation A2. Phasentest A3. Übersprechtest A4. Übersprechtest A5. Abtasttest A6. Tonarm/Systemresonanztest B1. Abtasttest B2. Abtasttest44,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Plattenspieler Tonabnehmer - 2M Blue - Vormontiert am Sh-4 Headshell - S-förmiger TonarmDieses Tonabnehmer-Set mit Nadel ist vormontiert auf einer schwarzen SH-4 Headshell und passt auf S-förmige Tonarme. Es ermöglicht das Abspielen von Schallplatten mit einem detaillierten und klaren Klang.Tonabnehmer 2M Blue, vormontiert auf einer schwarzen SH-4 HeadshellGeeignet für S-förmige TonarmeKorrekte Baerwald-Ausrichtung für optimalen Kontakt mit den SchallplattenInklusive austauschbarer ErsatznadelPlug & Play InstallationAnwendungMontieren Sie die Headshell am S-förmigen Tonarm und richten Sie die Ausrichtung gemäß der Baerwald-Methode ein. Bei Verschleiß kann die Nadel ausgetauscht oder später durch eine neue ersetzt werden.513,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lenco Vollautomatischer Plattenspieler mit Bluetooth®-Übertragung und Vorverstärker Plattenteller und Tonarm aus Metall SchwarzDer Lenco LBTA-165BK ist ein vollautomatischer Plattenspieler, der das Beste aus traditionellem Vinylklang mit moderner Technologie vereint. Dank Auto-Start und Auto-Return ist nur wenig manuelle Interaktion erforderlich: Der Tonarm bewegt sich automatisch239,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Soll man beim Plattenspieler zuerst den Plattenteller anstellen oder zuerst die Nadel aufsetzen?
Es ist ratsam, zuerst den Plattenteller einzuschalten, bevor man die Nadel aufsetzt. Dadurch wird verhindert, dass die Nadel versehentlich auf die Platte fällt und sie beschädigt. Außerdem kann der Plattenteller sich so auf die richtige Geschwindigkeit einstellen, bevor die Wiedergabe beginnt. **
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
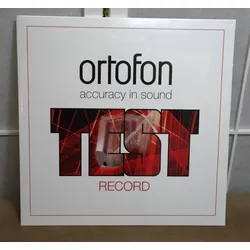
Ortofon TEST-RECORD Schallplatte für Tonabnehmer-KalibrierungNeuware. Ortofon TEST-RECORD Schallplatte für Tonabnehmer-Kalibrierung / OZZTEST Spezielle, sehr hochwertig gefertigte Test Schallplatte zur optimalen Einstellung Ihres Tonabnehmersystems & Tonarms des Plattenspielers. Folgende 15 Tracks sind aufgespielt : 1. Frequency Sweep Left Channel 800 Hz – 50 kHz. Log. 28 sec. Linear cut* (800 – 20000 Hz ±1,5 dB) 2. Frequency Sweep Right Channel 800 Hz – 50 kHz. Log. 28 sec. Linear cut* (800 – 20000 Hz ±1,5 dB) 3. Frequency Sweep Left Channel 800 Hz – 50 kHz. Log. 28 sec. Linear cut* (800 – 20000 Hz ±1,5 dB) 4. Frequency Sweep Right Channel 800 Hz – 50 kHz. Log. 28 sec. Linear cut* (800 – 20000 Hz ±1,5 dB) 5. Reference tone 1000 Hz 5 cm/sec rms Left 6. Reference tone 1000 Hz 5 cm/sec rms Right 7. Reference tone 1000 Hz 5 cm/sec rms Left 8. Reference tone 1000 Hz 5 cm/sec rms Right 9. Tracking ability, lateral 50 μm peak 10. Tracking ability, lateral 60 μm peak 11. Tracking ability, lateral 70 μm peak 12. Tracking ability, lateral 80 μm peak 13. Tracking ability, lateral 90 μm peak 14. Tracking ability, lateral 100 μm peak 15. Square Wave Form 2.7 msec duty cycle 3:7 Mit Hilfe dieser Tracks können Sie prüfen, ob die Kanäle verpolt sind und ob die Auflagekraft korrekt eingestellt sind. Ebenfalls können Antiskating-Fehler hiermit entlarft werden. Diese Ortofon Testschallplatte ist ein wichtiges Testinstrument was in keiner Plattensammlung fehlen sollte und Ihnen gute Hilfe zu einem optimal eingestellten Plattenspieler bietet. Ein optimal eingestellter Plattenspieler liefert Ihnen nicht nur die bestmögliche Klangqualität Ihres Systems, sondern schont auch das wertvolle Vinyl durch minimalste Abnutzung sowie auch Ihre Nadel.39,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.